L'imposition sur la plus-value immobilière en Bretagne
La vente d’un bien immobilier en Bretagne peut générer une plus-value, correspondant à la différence positive entre le prix de cession et le prix d’acquisition. En 2026, ce gain est soumis à une fiscalité spécifique associant l’impôt sur le revenu et les prélèvements sociaux. Comprendre les règles d’exonération et le mécanisme des abattements pour durée de détention est une étape logique pour sécuriser le budget net d'une transaction dans l'ancien.
La réponse courte : la plus-value immobilière en Bretagne est taxée à un taux global de 36,2 % (19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux), mais bénéficie d'une exonération totale pour la résidence principale. Pour les autres biens, des abattements s'appliquent selon la durée de détention, menant à une exonération d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
Selon les données des Notaires de France, le marché immobilier breton a connu des évolutions de prix significatives ces dernières années, augmentant la probabilité de réaliser une plus-value lors de la revente d'un bien ancien. Le calcul définitif et le prélèvement de l'impôt sont effectués par le notaire lors de la signature de l'acte authentique de vente.
Table des matières
- Le principe du calcul de la plus-value
- L'exonération totale : la résidence principale
- Les abattements pour durée de détention en 2026
- La surtaxe sur les plus-values élevées
- Le regard québécois
- Conseils et estimation immobilière
- Mini-FAQ
- Sources
Le principe du calcul de la plus-value
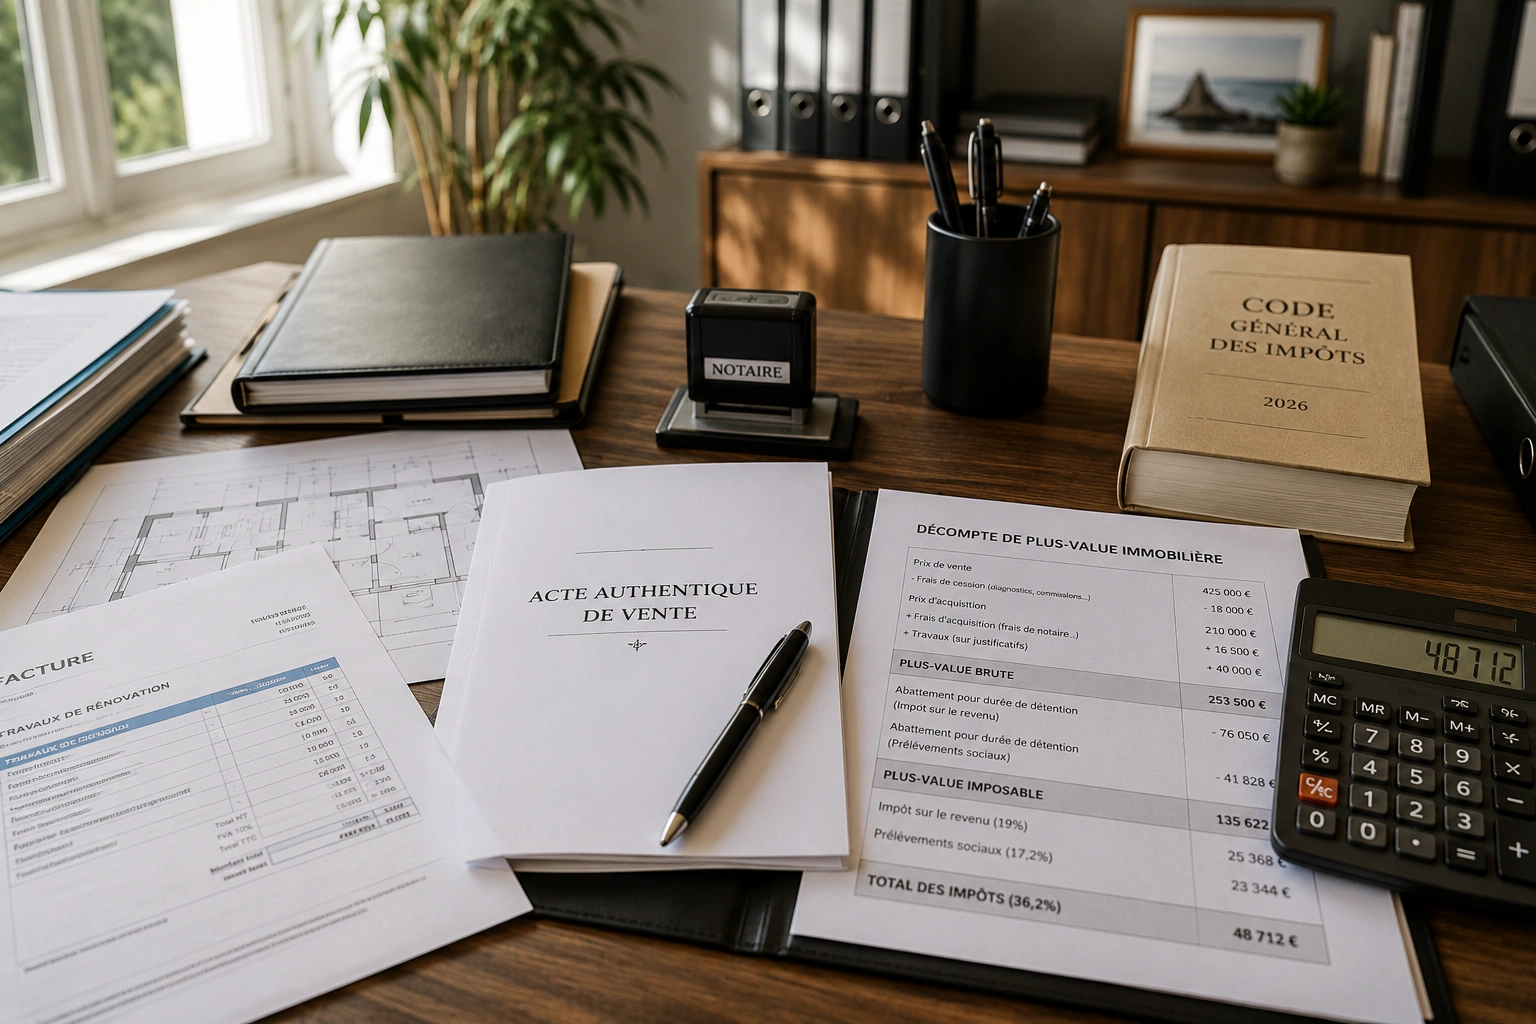
La plus-value brute est la différence entre le prix de vente et le prix d'achat. Le prix de vente peut être diminué des frais de cession (commissions, frais de diagnostics) sur justificatifs. Le prix d'achat peut, quant à lui, être majoré des frais d'acquisition (notamment les frais de notaire, évalués forfaitairement à 7,5 % si les frais réels ne sont pas utilisés) et des dépenses de travaux de rénovation ou d'agrandissement sous certaines conditions.
Dans mon activité de conseillère en immobilier indépendante, mandataire du réseau Capifrance, j'accompagne les propriétaires pour identifier les justificatifs de travaux admissibles qui permettent de réduire l'assiette taxable. Une maison ancienne rénovée avec des factures d'entreprises certifiées permet ainsi d'optimiser la fiscalité lors de la revente.
L'exonération totale : la résidence principale
En France, la vente de la résidence principale est totalement exonérée d'impôt sur la plus-value, quel que soit le montant du gain réalisé et la durée de détention. Cette règle s'applique si le logement constitue la résidence habituelle et effective du vendeur au jour de la cession. Les dépendances immédiates cédées simultanément bénéficient également de cette exonération.
Pour les personnes souhaitant s'installer en Bretagne après la vente de leur résidence principale dans une autre région, ce capital net d'impôt constitue un apport personnel solide. Il est toutefois impératif que le bien ne soit pas resté vacant ou loué entre le départ du propriétaire et la mise en vente, sous peine de perdre le bénéfice de l'exonération.
Les abattements pour durée de détention en 2026
Pour les résidences secondaires ou les investissements locatifs dans l'ancien, la plus-value imposable est réduite par des abattements liés au temps écoulé depuis l'achat. En 2026, les rythmes d'abattement diffèrent entre l'impôt sur le revenu (IR) et les prélèvements sociaux (PS) :
- Impôt sur le revenu (19 %) : abattement de 6 % par an de la 6ème à la 21ème année, puis 4 % pour la 22ème année. L'exonération totale d'IR intervient après 22 ans de détention.
- Prélèvements sociaux (17,2 %) : abattement de 1,65 % par an de la 6ème à la 21ème année, 1,60 % pour la 22ème année, puis 9 % par an de la 23ème à la 30ème année. L'exonération totale de PS intervient après 30 ans de détention.
Un exemple concret : un propriétaire vendant une maison ancienne détenue depuis 15 ans bénéficiera d'un abattement de 60 % sur l'IR et de 16,5 % sur les prélèvements sociaux. Le calcul précis doit être validé par le notaire en charge du dossier.
La surtaxe sur les plus-values élevées
Depuis 2013, une surtaxe progressive s'ajoute à l'impôt sur la plus-value si le gain net imposable (après abattements) dépasse 50 000 €. Ce prélèvement supplémentaire varie de 2 % à 6 % selon le montant de la plus-value. Cette taxe ne s'applique pas aux ventes de résidences principales ni aux cessions de terrains à bâtir.
Sur le marché immobilier breton, cette surtaxe concerne principalement les biens d'exception ou les propriétés détenues sur une courte période dans des secteurs ayant connu une forte hausse des prix. La réalisation d'une estimation immobilière précise permet d'anticiper ce coût fiscal dès la mise en vente.
Le regard québécois
Pour une personne québécoise en Bretagne, le traitement fiscal du profit immobilier présente des différences majeures. Au Québec (et au Canada), on ne parle pas de "plus-value" mais de « gain en capital ». Comme en France, la vente de la résidence principale bénéficie d'une exemption totale d'impôt.
Cependant, pour les autres biens (chalets, investissements), le système québécois n'utilise pas d'abattements pour durée de détention. En 2026, le taux d'inclusion du gain en capital au Canada est de 50 % (ou 66,7 % pour la portion dépassant 250 000 $ pour les particuliers). Ce montant est ensuite ajouté aux revenus de l'année et imposé au taux marginal du contribuable. Un exemple précis : là où un Français voit son impôt diminuer chaque année de détention, un Québécois paiera un impôt basé sur son niveau de revenu global, indépendamment du fait qu'il ait possédé le bien 5 ou 25 ans.
Conseils et estimation immobilière
Vous envisagez de vendre un bien en Bretagne et souhaitez connaître votre fiscalité ? Une analyse personnalisée permet de simuler le montant net que vous percevrez après impôts.
Mon entreprise vous accompagne pour réaliser une estimation immobilière personnalisée, base indispensable pour tout calcul de plus-value.
Découvrez également l'article sur le rôle du notaire dans une vente immobilière pour comprendre comment l'impôt est collecté lors de la transaction.
Mini-FAQ : plus-value immobilière en Bretagne
La vente d'un terrain est-elle exonérée de plus-value ?
Non, la vente d'un terrain n'est pas exonérée au titre de la résidence principale. Par exemple, si vous détachez une parcelle de votre jardin pour la vendre séparément, la plus-value réalisée sera imposée selon le régime général (36,2 % avant abattements pour durée de détention).
Peut-on déduire les travaux du calcul de la plus-value ?
Oui, les travaux d'agrandissement ou d'amélioration peuvent être ajoutés au prix d'achat sur présentation de factures d'entreprises. Par exemple, si vous détenez le bien depuis plus de 5 ans, vous pouvez opter pour un forfait de 15 % du prix d'achat pour travaux, même sans justificatifs, ce qui réduit mécaniquement l'impôt dû.
L'impôt sur la plus-value est-il le même pour une résidence secondaire ?
Oui, les résidences secondaires suivent le régime général d'imposition avec abattements pour durée de détention. Par exemple, une maison de vacances à Névez ou Guidel vendue après 30 ans de possession sera totalement exonérée d'impôt sur le revenu et de prélèvements sociaux.
Conclusion
Maîtriser la fiscalité de la plus-value immobilière en Bretagne est essentiel pour la réussite de votre projet financier. En anticipant les abattements et les frais déductibles, vous optimisez le rendement de votre patrimoine ancien. Pour bénéficier de conseils immobiliers Bretagne personnalisés et d'une simulation fiscale, contactez mon entreprise pour une consultation.
Sources
- Service-Public.fr — Impôt sur le revenu : plus-value immobilière
- BOFiP-Impôts — Plus-values immobilières des particuliers
- =